Evidencia, aprendizaje y co-creación
Herramientas para comprender las decisiones de los productores y transformar el conocimiento en prácticas sostenibles adaptadas a cada territorio.
Diagnóstico regional
Una línea base para reconocer brechas, barreras y oportunidades de adopción.
Innovación participativa
Un espacio de trabajo conjunto para adaptar, probar y escalar soluciones.
Valoración del consumidor
Evidencia sobre cuánto valoran los consumidores chilenos los atributos de sostenibilidad y qué factores influyen en su decisión de compra.
Diagnóstico CAP
El marco CAP estudia el conocimiento, las actitudes y las prácticas de los productores frente a las alternativas que permiten reducir emisiones y fortalecer la sostenibilidad de los sistemas arroceros.
Una innovación agronómica no se adopta únicamente porque funcione técnicamente. Su implementación depende de lo que las personas conocen, de la confianza que tienen en la solución, de su disposición al cambio y de las condiciones reales de cada predio.
El diagnóstico funciona como línea base para diseñar actividades de investigación y extensión más precisas, pertinentes y conectadas con las barreras de cada territorio.
Percepción del cambio climático, emisiones, disposición al cambio y capacidad para implementar nuevas prácticas.
Conocimientos, actitudes, acciones y factibilidad asociados a las prácticas agronómicas definidas en cada país.
PAÍSES
PRODUCTORES PARTICIPANTES
TERRITORIOS PRODUCTIVOS
MODALIDADES DE LEVANTAMIENTO
Qué sabe el productor sobre emisiones, sostenibilidad y alternativas de manejo aplicables a su sistema.
Cómo percibe la necesidad de cambiar, qué beneficios reconoce y cuánta confianza tiene en su propia capacidad.
Qué acciones implementa realmente, con qué frecuencia y qué factores facilitan o limitan su adopción.
Metodología
Talleres con investigadores y extensionistas.
Análisis participativo de barreras para la adopción.
Entrevista individual o cuestionario para focus group.
Preparación de los equipos responsables del levantamiento.
Testeo del instrumento antes de su aplicación.
Lectura conjunta de conocimiento, actitud, práctica y factibilidad.
Recomendaciones adaptadas a cada realidad territorial.
Hallazgos regionales
Persisten vacíos sobre la magnitud de las emisiones del arroz inundado y las prácticas que pueden reducirlas.
Los productores muestran una actitud favorable y una percepción positiva de su capacidad para aportar y ajustar soluciones.
Rotación, reducción de periodos de inundación y fertilización nitrogenada eficiente presentan baja implementación y alto potencial.
Suelo, tenencia de la tierra, costos, inversión y acceso oportuno a maquinaria condicionan las decisiones productivas.
Lectura territorial
Cada sistema productivo requiere prácticas, mensajes de extensión y mecanismos de acompañamiento propios.
El diagnóstico se concentra en Colimes, Daule, Salitre y Santa Lucía. Existe disposición al cambio, junto con brechas sobre emisiones y alternativas de mitigación.
San Carlos, Ñiquén y Parral concentran la experiencia. Las restricciones climáticas favorecen el interés por ajustar el sistema, pero persisten brechas de conocimiento y factibilidad.
Artigas, Tacuarembó, Cerro Largo, Treinta y Tres y Rocha muestran cómo los costos, el entorno y las condiciones prediales inciden en la adopción.
Los dos territorios permiten comparar escalas, prácticas y condiciones de adopción. El manejo del agua, la nivelación, las variedades y la disponibilidad de maquinaria requieren ajustes locales.
Grupos de Innovación Participativa
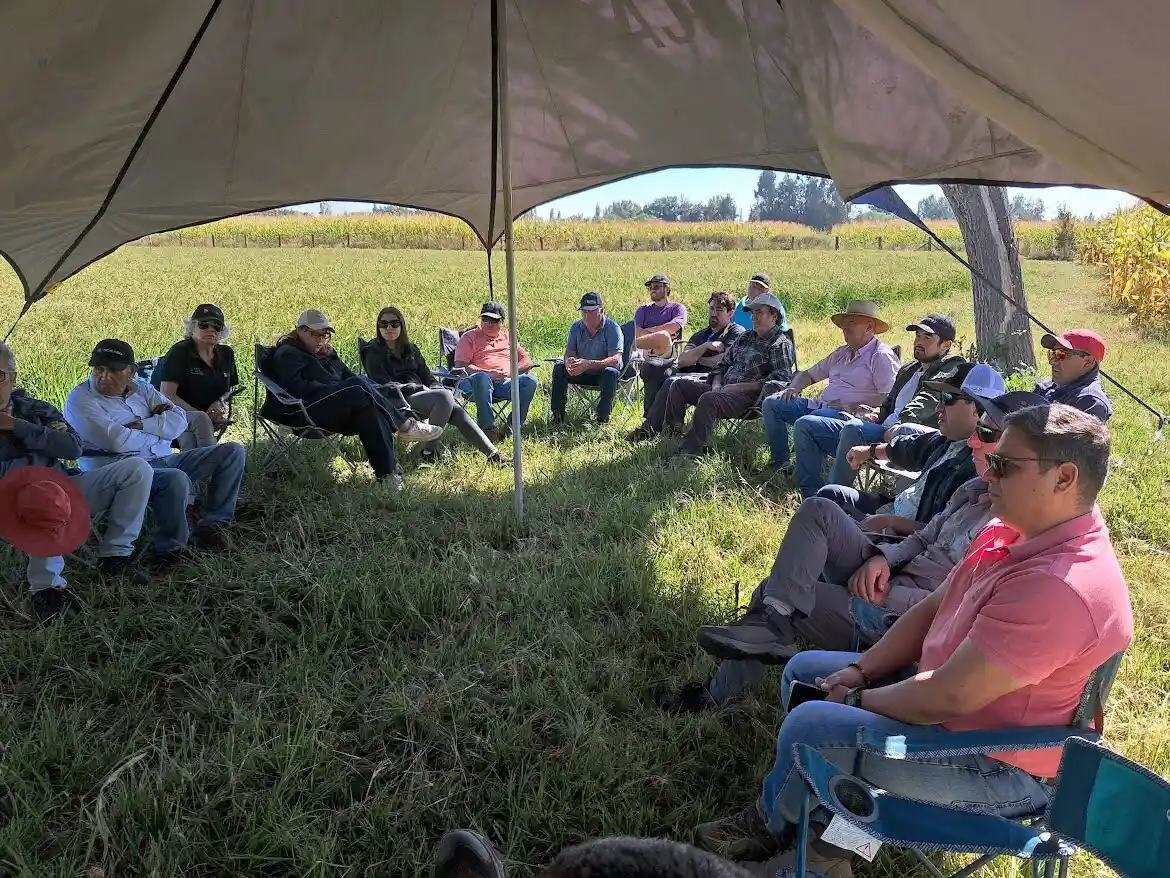
Los GIP son plataformas multiactor que reúnen agricultores, investigadores, extensionistas y otros actores del territorio para identificar problemas, adaptar soluciones y evaluarlas conjuntamente en condiciones reales.
El aprendizaje ocurre durante la temporada, a través de reuniones, experimentos, parcelas, días de campo e intercambio entre productores. La tecnología se ajusta antes de promover su adopción a mayor escala.
Experiencia de campo,decisiones productivas yconocimiento del territorio.
Evidencia, medición, diseñoexperimental y evaluación deresultados.
Facilitación, acompañamientodurante la temporada yconexión entre actores.
Capacidades técnicas, recursos,políticas e instrumentos paraescalar.
Diagnosticar y priorizar
Reconocer necesidades, barrerasy oportunidades desde larealidad local.
Co-diseñar
Definir soluciones y criterios deevaluación junto con quienes lasimplementarán.
Experimentar enterreno
Probar tecnologías y prácticasdurante la temporada,registrando resultados y ajustes.
Evaluar,compartir yescalar
Comparar aprendizajes,comunicar entre pares yextender lo que funciona.
APLICACIÓN EN ARROZ
Riego eficiente Adaptación participativa del riego por goteo y estrategias que reduzcan la vulnerabilidad hídrica.
Maquinaria accesible Validación de alternativas de bajo costo para reducir el uso de herbicidas.
Fertilización Estrategias de mayor eficiencia, productividad y menor impacto ambiental.
Medición de emisiones Cuantificación de gases de efecto invernadero para sistemas arroceros de bajas emisiones.
Adopción tecnológica Un modelo de transferencia basado en demostración, discusión y ajuste durante la temporada.
VALORACIÓN DEL CONSUMIDOR · ESTUDIO PILOTO · CHILE
El estudio analiza la disposición a pagar de consumidores chilenos por arroz producido mediante prácticas sostenibles, aportando evidencia para orientar estrategias de diferenciación, comercialización y certificación.
En promedio, los consumidores estarían dispuestos a pagar un sobreprecio de 38,4% respecto del arroz convencional. Sobre un precio de referencia de CLP $2.550/kg, el valor final medio estimado alcanza aproximadamente CLP $3.529/kg.
El intervalo estimado para la prima se sitúa entre 33,2% y 43,6%.
CONSUMIDORES ENCUESTADOS
PRIORIZA LA CALIDAD CULINARIA
NUNCA O RARA VEZ LEE EL ETIQUETADO
PRECIO FINAL MEDIO ESTIMADO POR KG
QUÉ DETERMINA LA DISPOSICIÓN A PAGAR
Los hogares de mayores ingresos presentan una prima promedio estimada de 44,1%, frente a 29,8% en el grupo de menores ingresos.
Los hogares con más de dos integrantes muestran una mayor disposición a pagar, con una prima promedio estimada de 43,4%.
Cuando el cambio climático influye realmente en la decisión de compra, la disposición a pagar alcanza en promedio 48,6%. La preocupación ambiental por sí sola no resultó significativa.
DE LA EVIDENCIA AL MERCADO
La evidencia respalda la posibilidad de desarrollar una categoría diferenciada de arroz sostenible, siempre que sus atributos puedan reconocerse y comprobarse.
El informe plantea mecanismos verificables —incluido un posible sello de sostenibilidad— para respaldar atributos como reducción de emisiones y eficiencia hídrica.
La sostenibilidad debe traducirse en beneficios concretos y comprensibles, sin perder de vista que la calidad culinaria sigue siendo el principal criterio de compra.
CÓMO SE REALIZÓ
Se realizaron 390 encuestas a consumidores de arroz, principalmente de forma presencial en Santiago y Los Andes durante 2025. El estudio utilizó un modelo de valoración contingente de elección dicotómica doblemente acotada, comparando distintas ofertas de precio de arroz sostenible frente a un arroz convencional de referencia de CLP $2.550/kg.
Los resultados corresponden a una muestra específica y deben interpretarse considerando las limitaciones señaladas en el estudio, entre ellas la naturaleza hipotética de la valoración y la sobrerrepresentación de hogares de ingresos medios-altos y altos.
VALORACIÓN DEL CONSUMIDOR · ESTUDIO MULTIPAÍS · EUROPA Y BRASIL
El estudio analiza la disposición a pagar de consumidores de seis países — España, Italia, Francia, Alemania, Inglaterra y Brasil — por arroz producido mediante prácticas de riego sostenible, aportando evidencia para orientar estrategias de diferenciación, comercialización y certificación.
En los seis países, los consumidores declaran una disposición a pagar significativamente mayor por arroz sostenible que por arroz convencional: 35,9% en España, 35,4% en Francia, 31,8% en Inglaterra, 30,3% en Italia, 26,5% en Brasil y 23,2% en Alemania.
PAÍSES: ESPAÑA, ITALIA, FRANCIA, ALEMANIA, INGLATERRA Y BRASIL
PAÍSES DONDE EL CAMBIO CLIMÁTICO ES EL PREDICTOR MÁS FUERTE DE LA DAP
CAMBIARÍA EL PRECIO SI EL ARROZ FUERA IMPORTADO (SALVO EN ALEMANIA)
LEE EL ETIQUETADO CON FRECUENCIA (SALVO EN ITALIA)
QUÉ DETERMINA LA DISPOSICIÓN A PAGAR
Es el predictor más fuerte de la disposición a pagar en los seis países. Los consumidores muy o extremadamente preocupados pagan primas notablemente más altas: 61,6% en España, 46,0% en Inglaterra, 45,5% en Francia, 42,0% en Brasil, 40,6% en Italia y 36,4% en Alemania.
En Francia, los hogares con ingreso mensual de €8.000 o más muestran una prima de 72,9% frente a 33,9% en el resto. En Brasil, los hogares con ingreso mensual de R$5.000 o más pagan 34,4% frente a 23,2% en los de menor ingreso. En los otros cuatro países el ingreso no resultó significativo.
En Alemania e Inglaterra, contar con estudios universitarios o superiores aumenta la prima en cerca de 18 puntos porcentuales (18,3 en Alemania y 18,4 en Inglaterra, esta última significativa solo al 10%). En España, Italia y Brasil, la educación no tuvo un efecto significativo; en Francia fue excluida del modelo por su alta correlación con el ingreso.
DE LA EVIDENCIA AL MERCADO
Los seis mercados muestran una prima positiva y estadísticamente significativa por arroz sostenible, lo que indica un potencial de mercado amplio. El principal desafío es identificar a los consumidores preocupados por el cambio climático, ya que esta preocupación no se correlaciona fuertemente con variables socioeconómicas como el ingreso o la educación.
El arroz certificado bajo el estándar SRP cubre apenas ~66.000 hectáreas (2024), mientras que en otros sectores se certifica cerca del 24% de la producción de café, 14% de cacao, 12% de té y 9% de aceite de palma. El arroz orgánico en EE.UU. ofrece un referente de cómo escalar: marcas dedicadas como Lundberg o Doguet’s, y líneas propias de retailers como Walmart o Target.
Más de la mitad de los encuestados en cinco de los seis países cambiaría el precio que pagaría si el arroz fuera importado, y menos de un tercio —salvo en Italia— lee las etiquetas con frecuencia. El desafío es llegar tanto a quienes leen las etiquetas como a quienes no buscan información en ninguna otra fuente.
CÓMO SE REALIZÓ
Se aplicó un modelo de valoración contingente de elección dicotómica doblemente acotada, comparando distintas ofertas de precio de arroz sostenible frente a un arroz convencional de referencia, en España, Italia, Francia, Alemania, Inglaterra y Brasil. La encuesta fue diseñada por el Dr. Durand-Morat en Qualtrics® y administrada en línea por la empresa global de investigación de mercado Dynata® entre octubre y noviembre de 2025 (N=3.869 encuestas válidas). El precio de referencia del arroz convencional en cada país se estimó a partir de precios de mercado vigentes, recopilados de Statista® en agosto de 2025.
Los resultados corresponden a las muestras de cada país y deben interpretarse considerando la naturaleza hipotética de la valoración contingente y las particularidades de cada mercado.


